¿Has actualizado los capitales de tu seguro? El riesgo de infraseguro en pymes y comercios
Una empresa cambia constantemente. Compramos nueva maquinaria, renovamos equipos informáticos, hacemos reformas, aumentamos las existencias o incorporamos nuevo mobiliario.
Sin embargo, hay algo que muchas veces permanece igual durante años: los capitales declarados en la póliza de seguro.
Y esto puede generar un problema importante. Si los bienes de tu empresa o comercio tienen actualmente un valor superior al que figura en el seguro, podrías encontrarte ante una situación de infraseguro.
Una circunstancia que normalmente pasa desapercibida hasta que ocurre un siniestro.
¿Qué son los capitales asegurados de una empresa?
Cuando contratamos un seguro para una pyme, comercio, oficina, nave o actividad empresarial establecemos diferentes sumas o capitales asegurados.
Estos importes determinan el valor de los bienes que estamos protegiendo y pueden afectar directamente a la indemnización que recibiremos en caso de siniestro.
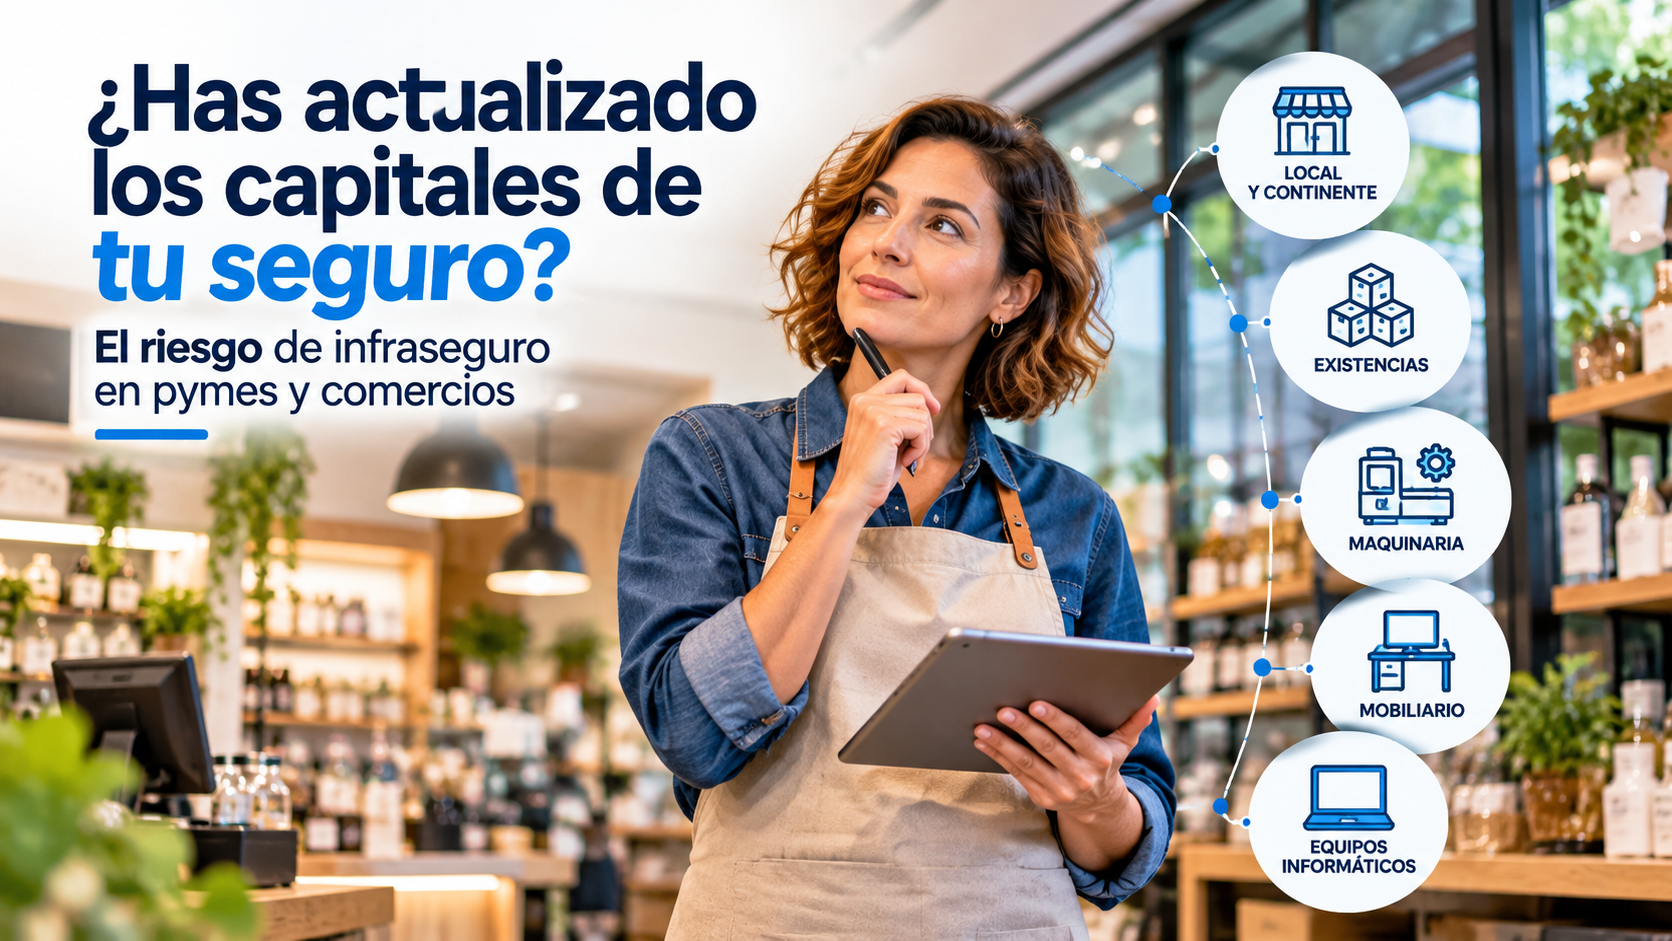
Dependiendo de la actividad y de la póliza contratada, podemos encontrar capitales correspondientes a:
- Continente: construcción, instalaciones fijas y determinados elementos incorporados al inmueble.
- Mobiliario y ajuar comercial: muebles, estanterías, mostradores y equipamiento.
- Maquinaria: equipos y maquinaria necesarios para desarrollar la actividad.
- Equipos electrónicos: ordenadores, servidores, terminales y otros dispositivos.
- Existencias: mercancías, materias primas o productos almacenados.
- Mejoras y reformas: inversiones realizadas en el establecimiento o local.
El problema aparece cuando estos valores cambian pero la póliza no se actualiza al mismo ritmo que la empresa.
¿Qué es el infraseguro?
Existe infraseguro cuando el valor declarado y asegurado es inferior al valor real del interés asegurado.
Es decir, nuestra empresa puede disponer de bienes por un valor determinado, pero tener contratado un capital asegurado inferior.
Esto puede ocurrir de forma involuntaria.
Por ejemplo, una empresa puede haber contratado su seguro hace varios años y posteriormente haber adquirido maquinaria, realizado reformas, aumentado sus existencias o renovado buena parte de sus instalaciones sin comunicar esos cambios.
La póliza continúa existiendo y renovándose cada año, pero la realidad del negocio ya no coincide con la información que figura en el seguro.
La regla proporcional: por qué asegurar menos puede significar cobrar menos
El infraseguro puede tener una consecuencia especialmente importante cuando se produce un siniestro.
La Ley de Contrato de Seguro contempla la denominada regla proporcional.
De forma simplificada, cuando existe infraseguro y resulta aplicable esta regla, la compañía puede indemnizar el daño en la misma proporción en la que el capital asegurado representa el valor real de los bienes.
Veámoslo con un ejemplo sencillo.
Imaginemos que una empresa dispone de maquinaria y equipamiento cuyo valor real asciende a 200.000 euros, pero en su póliza únicamente tiene asegurados 100.000 euros.
En ese supuesto estaría asegurando aproximadamente el 50% del valor.
Si se produjera un siniestro parcial cubierto con daños valorados en 40.000 euros, la existencia de infraseguro y la aplicación de la regla proporcional podría hacer que la indemnización no alcanzase esos 40.000 euros.
Por eso, tener un capital máximo aparentemente suficiente para afrontar un determinado daño no significa necesariamente que vayamos a recibir íntegramente ese importe.
Las condiciones concretas de cada póliza deben revisarse, ya que pueden existir cláusulas o modalidades de aseguramiento que modifiquen la aplicación de esta regla.
Existencias: uno de los puntos que más debemos revisar en un comercio
En determinados comercios y empresas, el valor de las existencias puede variar considerablemente a lo largo del año.
Una tienda puede tener un nivel habitual de mercancía durante varios meses y multiplicarlo en determinados periodos por campañas comerciales, Navidad, rebajas o temporadas específicas.
También puede ocurrir que el negocio haya crecido progresivamente y actualmente mantenga mucho más stock que cuando contrató el seguro.
Por eso es importante comprobar qué capital de existencias aparece en la póliza y si representa correctamente la realidad del negocio.
Además, cuando existen variaciones estacionales importantes conviene revisar si la póliza contempla mecanismos o condiciones específicas para esos incrementos de mercancía.
Maquinaria y equipamiento: ¿has comunicado las últimas inversiones?
Otra situación habitual se produce cuando una empresa realiza inversiones.
Comprar una máquina nueva, renovar equipos informáticos o incorporar nuevas instalaciones puede aumentar significativamente el valor de los bienes existentes.
Una inversión de 20.000, 50.000 o 100.000 euros puede cambiar por completo los capitales que deberían figurar en el seguro.
Por eso, después de realizar una inversión relevante conviene preguntarse:
¿hemos actualizado también nuestra póliza?
No siempre es necesario esperar a la siguiente renovación para revisar el seguro.
Atención también al continente y a las reformas
Los capitales correspondientes al inmueble también merecen especial atención.
Es importante diferenciar entre valor de mercado y valor de reconstrucción. A efectos aseguradores, asegurar correctamente un inmueble no consiste simplemente en indicar por cuánto podríamos vender el local o la nave.
También debemos tener en cuenta las reformas e instalaciones realizadas.
Climatización, instalaciones eléctricas, falsos techos, divisiones, instalaciones comerciales o determinadas mejoras realizadas en un local pueden representar inversiones importantes.
Especialmente cuando el empresario desarrolla su actividad en un inmueble alquilado, conviene determinar correctamente qué elementos corresponden al propietario y qué inversiones ha realizado el propio negocio.
No todo consiste en aumentar capitales
Actualizar una póliza no significa simplemente aumentar todas las cantidades.
También puede suceder lo contrario.
Una empresa puede haber vendido maquinaria, reducido existencias, cambiado de instalaciones o modificado sustancialmente su actividad.
El objetivo debe ser que el seguro refleje de la forma más precisa posible la realidad actual de la empresa.
Por eso es recomendable revisar tanto posibles situaciones de infraseguro como capitales que hayan dejado de ser necesarios.
¿Cuándo deberías revisar los capitales de tu seguro?
La renovación anual es un buen momento para hacerlo, pero existen determinadas situaciones en las que conviene revisar la póliza sin esperar.
Por ejemplo:
- Después de realizar una reforma importante.
- Al comprar nueva maquinaria o equipamiento.
- Cuando aumenta significativamente el nivel de existencias.
- Si la empresa cambia o amplía su actividad.
- Al trasladarse a un nuevo local, oficina o nave.
- Después de varios años sin revisar los capitales asegurados.
- Cuando se produce un crecimiento importante de la empresa.
Estos cambios no solo pueden afectar a los capitales. También pueden modificar los riesgos de la actividad y hacer recomendable revisar otras coberturas.
Un seguro de empresa debe evolucionar con tu negocio
Contratar correctamente el seguro es importante, pero mantenerlo actualizado lo es igualmente.
Una póliza que era adecuada hace cinco años puede haber dejado de serlo si durante ese tiempo la empresa ha crecido, realizado inversiones o modificado su actividad.
Por eso, en los seguros de pymes y comercios resulta especialmente importante realizar revisiones periódicas de capitales, coberturas y límites.
El objetivo no debería ser simplemente renovar el seguro cada año, sino comprobar que, si mañana ocurre un incendio, un robo, unos daños por agua u otro siniestro cubierto, los valores declarados representan correctamente lo que realmente tiene la empresa.
Desde Riesgo Cero te ayudamos a revisar los capitales y coberturas de tu empresa o comercio para buscar la mejor solución aseguradora. ¡Contáctanos sin compromiso!